





Ринок ріпаку в Україні змінює вектори розвитку
За останні п'ять років структура посівів ріпаку зазнала суттєвих змін. Якщо 2010-го основні площі під ріпаком були зосереджені у степовій частині України (56%), то нині основні його посіви розміщені в зоні Лісостепу (45%) та Степу (31%). Найменша частка площ припадає на зону Полісся (20%). Тож валовий збір ріпаку на 50% забезпечують суб’єкти господарювання лісостепової зони, по 25% — Степу та Полісся.
Збільшення обсягів урожаю 2011–2015 рр. в Україні становило 300 тис. т — від 1437,5 тис. т у 2011 р. до 1737,6 тис. т 2015-го, або 21%. У степовій зоні зменшення валового збору ріпаку сягнуло 120 тис. т (від 552 тис. т у 2011 р. до 431 тис. т 2015-го, або 22%), у зоні Лісостепу — 275 тис. т (від 606 тис. т у 2011 р. до 882,2 тис. т 2015-го, або 45%), у зоні Полісся — 144 тис. т (від 280 тис. т у 2011 р. до 424 тис. т у 2015 р., або 52%). Темпи збільшення валового збору не є стабільними і прогнозованими щороку. Так, у сезоні 2011–2012 рр. відбулося падіння темпів виробництва ріпаку на 16%, у 2014-2015 рр. — 20% (табл. 1).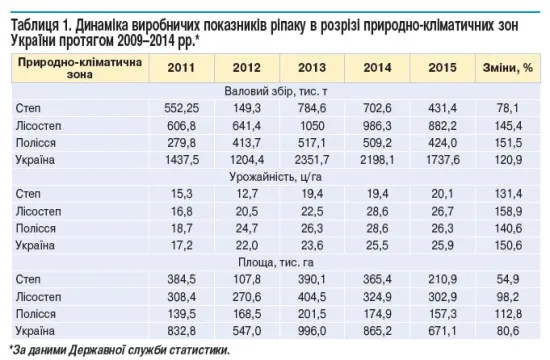
Площі збирання під ріпаком в Україні скоротилися протягом 2011–2015 рр. на 161,7 тис. га (від 832,8 тис. га в 2011 р. до 671,1 тис. га 2014-го, або на 15%). У степовій зоні зменшення площі становило 174 тис. га (від 384 тис. га у 2011 р. до 211 тис. га 2015-го, або 45%), у зоні Лісостепу — на 6 тис. га (від 308,4 тис. га у 2011 р. до 302,9 тис. га 2015-го, або на 2%). Динаміка площ під ріпаком у зоні Полісся позитивна, що на загальному тлі є винятком, прибавка площі становила 18 тис. га, або 13% (157 тис. га в 2015 р. проти 140 тис. га 2011-го). Серед основних причин скорочення площ під ріпаком в Україні такі: несприятливі погодні умови; низький рівень технічного оснащення сільськогосподарських товаровиробників; недотримання технології вирощування ріпаку; використання неякісного насіннєвого матеріалу; вирощування ріпаку в непристосованих природно-кліматичних умовах.
Підвищення продуктивності ріпаку забезпечує позитивну динаміку на тлі зменшення площ, що є ознакою інтенсифікації вітчизняного виробництва цієї культури. Так, урожайність ріпаку в Україні збільшилась на 40% — від 17,2 в 2011 р. до 25,9 ц/га 2015-го. У зоні Степу збільшення врожайності становило 31% — від 15,3 у 2011 р. до 20,1 ц/га 2015-го, у зоні Лісостепу — 59% (від 16,8 у 2011 р. до 26,7 ц/га 2015-го), на Поліссі — на 41% (від 18,7 у 2011 р. до 26,3 ц/га 2015-го). Однак середньостатистичний рівень урожайності ріпаку на практиці вдвічі менший за потенційний рівень рослин. Так, за даними селекційних компаній і виробників оригінального насіння, потенційна врожайність сучасних сортів ріпаку вітчизняної селекції може сягати 50 ц/га, іноземних його гібридів — понад 65 ц/га.
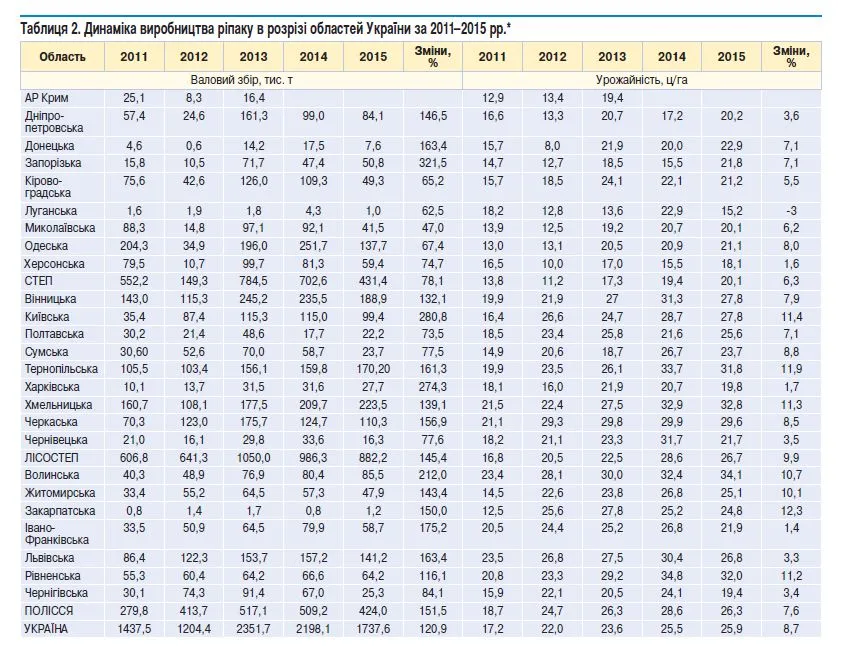 Найвищі темпи зростання валового збору ріпаку в Україні за останні п'ять років більш ніж утричі забезпечили аграрні підприємства Запорізької області, вдвічі — Київщини, Харківщини, Житомирщини. Найбільшою мірою рівень виробництва ріпаку в зазначений період знизився на Миколаївщині — 53%. Із політичних причин виробничі площі ріпаку на території АР Крим від 2014 р. виведені із загального масиву.
Вирішальним фактором, що забезпечує нарощування обсягів виробництва ріпаку в Україні, є стабільне збільшення його врожайності. Аналіз динаміки врожайності ріпаку в розрізі областей за останні п'ять років показав, що збільшення врожайності відбулося в усіх регіонах, за винятком Луганщини. Якщо в 2011 р. максимальна середня врожайність ріпаку не перевищувала 24 ц/га (Волинська, Львівська обл.), а в інших регіонах коливалася в межах 13–20 ц/га, то за результатами 2015 р. вона досягла рівня 34 ц/га (Волинська обл.), в інших регіонах — не нижче як 20 ц/га.
Аналіз структури виробництва ріпаку в Україні за 2015 р. показав, що 50% усього врожаю забезпечують області-лідери (Хмельницька, Вінницька, Тернопільська, Львівська, Одеська). Територіальна концентрація або відсутність у сівозміні ріпаку пов’язана з низкою факторів: природно-кліматичними умовами; специфікою технологічного процесу вирощування; вимогами культури щодо внесення добрив, обробки засобами захисту рослин; особливостями процесу збирання врожаю; нестабільними прогнозами щодо фактичного врожаю і великими ризиками його недоотримання з огляду на залежність процесу вирощування ріпаку від погодних умов.
Практика свідчить про те, що ефективно й прибутково вирощувати ріпак здатні потужні аграрні підприємства, які достатньо забезпечені земельними, матеріальними, фінансовими активами. Плануючи вирощувати таку культуру, як ріпак, суб'єкт господарювання у фінансовому аспекті свідомо потрапляє до зони ризику. Її слід «страхувати» шляхом вирощування інших культур на випадок отримання збитків від неврожаю ріпаку.
Економічна складова
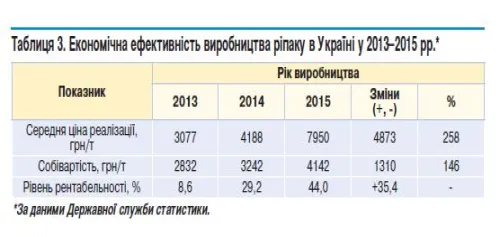 Динаміка економічних показників галузі ріпаківництва за останні три роки позитивна. Виручка від реалізації виробленого ріпаку збільшилася від 6221 млн грн у 2013 р. до 11 111 млн грн, або у 1,8 разу, прибуток — від 494 млн грн у 2013 р. до 3397 млн грн, або у 6,8 разу 2016-го. Рентабельність вирощування культури попереднього року перевищила 44% проти 8,6% у 2013 р. Варто зазначити, що 2013 р. не був сприятливим за погодними умовами для вирощування ріпаку, що й позначилося на економічних показниках його виробництва та призвело до негативного фінансового результату. Попри щорічне зменшення площ виробництва ріпаку, результати 2015 р. були позитивні, що є наслідком сталого рівня врожайності культури, цінових позицій, оптимізації технологічних процесів. Водночас зросла собівартість виробництва ріпаку — від 2833 грн/т у 2013 р. до 4142 грн/т 2015-го, або в 1,5 разу. Але збільшення середньої ціни реалізації від 3077 до 7950 грн/т, або в 2,6 разу, забезпечило отримання високого прибутку (табл. 3).
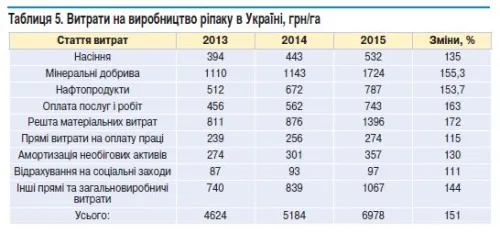
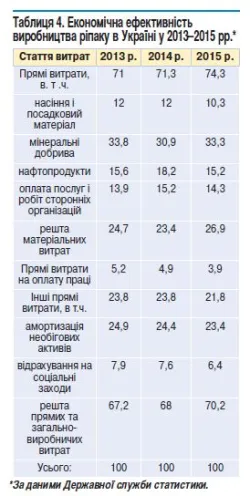 Аналіз структури витрат на вирощування ріпаку в Україні показав, що частка статті «прямі витрати» збільшилася від 71 до 74,3% чрез зменшення частки витрат за статтею «інші прямі витрати» від 23,8 до 21,8%. Зростання рівня витрат зафіксоване за статтями: «оплата послуг і робіт сторонніх організацій» — від 13,9 до 14,3% та «решта матеріальних витрат» — від 24,7 до 26,9%. Структура матеріальних витрат виробництва ріпаку змінюється з огляду на зменшення частки витрат за статтями: «оплата праці» — від 5,2 до 3,9%, «насіння» — від 12 до 10,3%, «амортизація» — від 24,9 до 23,4%, «відрахування на соціальні заходи» — від 7,9 до 6,4%. Це свідчить про інтенсифікацію аграрного виробництва, що відбувається завдяки застосуванню сучасної механізованої техніки й підвищенню рівня землеробства. А це, своєю чергою, забезпечує раціональне та економне використання матеріальних ресурсів (табл. 4, 5).
Аналіз максимальних і мінімальних цін на товарний ріпак на вітчизняному аграрному ринку протягом останніх п'яти років показав їхнє коливання в межах 3100–8950 грн/т. Сформувалася чітка тенденція щодо зниження мінімальних цін на ріпак із 4000 грн/т у 2011 р. до 3100 грн/т 2013-го, але збільшення у 2014–2015 рр. — від 3500 до 6000 грн/т. Динаміка максимальних цін аналогічна за трендом, але підвищення протягом попередніх двох років максимальних закупівельних цін від 5500 до 8950 грн/т свідчить про перевищення попиту над пропозицією ріпаку (рис. 1).
Продажі ріпаку за експортними цінами мали зворотну тенденцію — до зниження. За представлений період зниження максимальних цін на цю культуру на експортному напрямі збуту становило від 680 до 420 дол./т, або 40%, мінімальних цін — на 35%, від 550 до 360 дол./т (рис. 2). 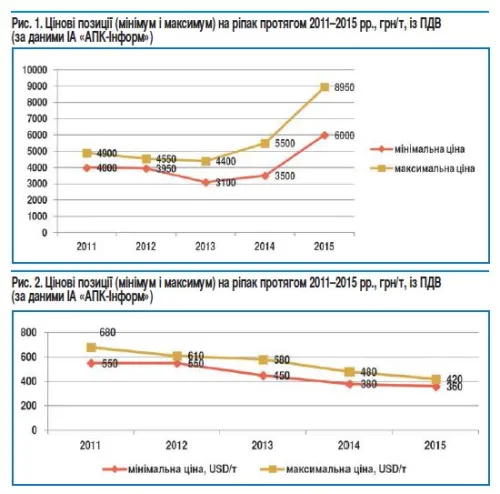
На рівень цін більшою мірою впливає попит експортерів товарної продукції. Оскільки в попередні два роки експортна вартість майже зрівнялася із внутрішніми цінами на ріпак, структура споживчих його напрямів змістилася в бік нарощування внутрішньої переробки цієї культури. Ріпак — переважно експортна культура на вітчизняному аграрному ринку. Як зазначалося раніше, протягом останніх двох років склалася тенденція до зниження темпів експорту ріпаку на користь його переробки на олію. Так, у 2012 р. експорт становив 1,3 млн т, або 98% загального обсягу споживання. На переробку спрямували 10 тис. т або 0,8% загального обсягу споживання. У 2015 р. експорт ріпаку становив 1,4 млн т, або 78%, переробка на олію — 355 тис. т, або 20%. Збільшення обсягів переробки ріпаку від 10 до 355 тис. т на рік протягом останніх чотирьох років є рекордним показником у вітчизняній олійно-жировій галузі. Стабільним, із тенденцією до зниження, є напрям споживання ріпакового насіння в середньому на рівні 7 тис. т/рік, або менш як 0,3% загального обсягу (табл. 6).
Зазначимо, що відбулася суттєва переорієнтація експортних напрямів. Якщо в попередні роки основним експортером українського ріпаку були країни Європейського Союзу (понад 75%), Пакистан (10%), ОАЕ (6%), то у 2015 р. основну частину ріпаку експортували до Франції (33%), Бельгії (19%), Португалії (14%). Найбільші компанії–експортери ріпаку на аграрному ринку — це ТОВ «Нібулон», «Серна», «Альфред С. Топфер», «Каргіл», «Сантрейд».
Експортний напрям споживання ріпаку частково обумовлений відсутністю захисного механізму у вигляді вивізного мита, що діє на соняшник у розмірі 10% і в певний час здійснив «переорієнтацію» споживання цієї культури з чистого експорту на продукт її переробки — олію. Розвиток переробної галузі ріпаку зумовлений як характерними властивостями цієї культури і продуктів її переробки, так і змінами кон’юнктури олійного ринку України. До характерних властивостей ріпаку і продуктів його переробки відносимо такі: перевага ріпакового шроту над соняшниковим за вмістом незамінних амінокислот (лізину — на 33%, цистину — в 2,1 разу); ефективне застосування ріпакового шроту або макухи в кормовиробництві (1 т ріпакового шроту дає змогу збалансувати за вмістом білка 8–10 т зернофуражу); широкий спектр застосування ріпакової олії (виробництво лаків, фарб, засобів захисту рослин, пластмаси, біодизеля). 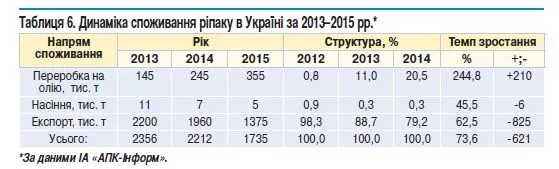
До змін кон’юнктури олійного ринку України відносимо такі: збільшення переробних потужностей олійної сировини; універсальність більшості переробних заводів продукції та диференціація напрямів переробки в частині вихідної сировини; цінові позиції на олійні культури; падіння попиту на насіння ріпаку в країнах ЄС; зростання попиту на альтернативні види палива на внутрішньому ринку.
Висновки
Експерти зазначають, що на ринку ріпаку триває переорієнтація на виробництво кінцевого продукту з високою вартістю. Аналогічно змінювався тренд розвитку ринку соняшнику, коли в 90-х роках минулого століття майже весь обсяг насіння соняшнику експортували, а сьогодні він становить 0,4% загального обсягу товарної продукції. Провідну роль у цьому процесі відіграло своєчасне введення експортного мита в розмірі 10% на вивезення товарного насіння соняшнику. Для аграрної галузі набагато вигідніше переробляти сировину на вітчизняних заводах, а експортувати ріпакову олію.
І. Чехова, канд. екон. наук,
Інститут олійних культур НААН,
С. Чехов, канд. екон. наук,
Дослідна станція ефіроолійних та малопоширених сільськогосподарських культур НААН


Читайте також


Інтерв'ю



ТОП новин за тиждень


Наші партнери


