



Тренди на ринку зернових та олійних з 20 по 26 жовтня
В AgroMarket UUB від Української універсальної біржі оновлено підсумки за період з 20 по 26 жовтня 2026 року.
Про це пише Пропозиція з посиланням на пресреліз Української універсальної біржі.
Українська універсальна біржа продовжує активно працювати на аграрному ринку та пропонує новий рівень сервісу: організований ринок зернових та олійних – БІРЖОВІ ТОРГИ АГРОПРОДУКЦІЄЮ ВІД УУБ. З детальною інформацією можна ознайомитися за посиланням.
КУКУРУДЗА
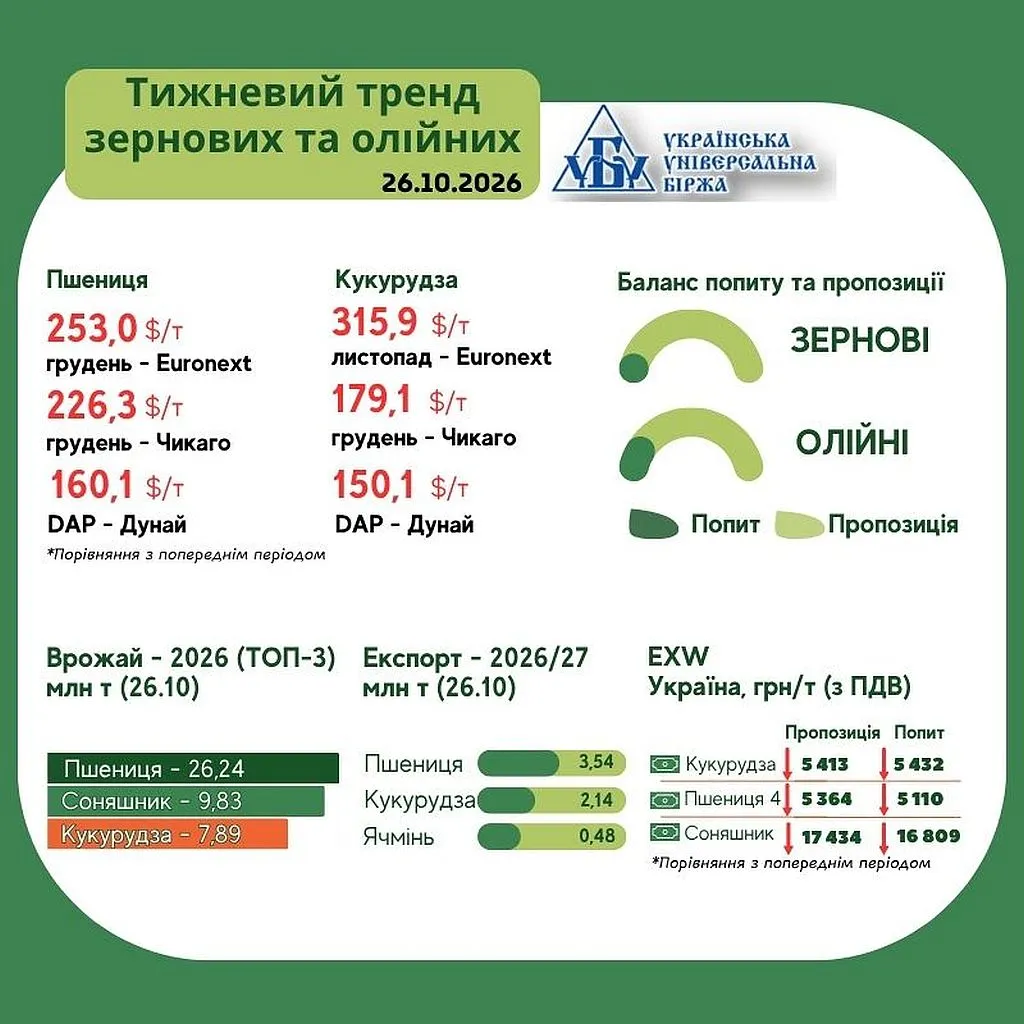
Локальний ринок кукурудзи перебуває під наростаючим тиском нового врожаю та логістичного затору: вітчизняні дунайські порти не справляються з напливом зерна, через що експортери та агрохолдинги переорієнтовують потоки на румунські порти Галац, Браїла та Констанца всіма доступними видами транспорту. На Дунаї ціни спотових угод опустилися до $150,1/т DAP, а на внутрішньому ринку просідання за місяць сягнуло майже 19%. Ситуація погіршується високою вологістю зерна з полів, що різко підвищує витрати на досушування та разом із дорогою логістикою робить спотову реалізацію прямо збитковою для виробників. Жовтень і листопад формуватимуть піковий тиск пропозиції, тому виробникам без раніше зафіксованих форвардів доцільно зупинити спотовий продаж, за можливості використати зерно для натуральних розрахунків за паї та закладати обсяги на зберігання щонайменше до січня–березня.
- Середня внутрішня ціна: 5 422,44 грн/т (-7,95%).
- Портові ціни (DAP-Дунай): 150,1 $/т.
На біржі Чикаго грудневий ф'ючерс на кукурудзу в понеділок, 26 жовтня, знизився до 179,1 $/т під тиском перетікання ведмежого тренду з ринку сої, активних фермерських продажів під час жнив у США та очікувань високої пропозиції американського зерна. Водночас покриття коротких позицій та вибіркові закупівлі за вигідними цінами допомогли кукурудзі відіграти частину втрат і піднятися з денних мінімумів. На біржі Euronext листопадові котирування кукурудзи склали 315,9 $/т.
ПШЕНИЦЯ
Внутрішній ринок української пшениці залишається нетипово малоактивним і продовжує потерпати від нестачі звичних темпів експортної активності та відсутності попиту як з боку імпортерів, так і з боку внутрішніх переробників. Це призвело до різкого тижневого обвалу внутрішніх індикативів на 6–13% за всіма класами. З огляду на малопривабливі ціни майже за усіма доступними шляхами збуту, більшість виробників відмовляється від активних продажів і приймає рішення закладати зернову на тривале зберігання на власних потужностях. Поки аграрії уникають масових вимушених продажів із місця, ринок перебуватиме в стані цінового застою без ознак швидкого пожвавлення ліквідності.
- Середня внутрішня ціна: 2 клас — 5 720,00 грн/т (-12,84%); 3 клас — 5 461,59 грн/т (-13,15%); 4 клас — 5 236,80 грн/т (-6,44%).
- Портові ціни (DAP-Дунай): 160,1 $/т.
На біржі Чикаго грудневий ф'ючерс на пшеницю в понеділок, 26 жовтня, впав до 226,3 $/т на тлі спекуляцій щодо можливих мирних переговорів між Україною та країною-агресором, надлишкової світової пропозиції зерна та триваючих технічних розпродажів фондами. На біржі Euronext грудневі котирування пшениці просіли до 253 $/т.
СОНЯШНИК
Торгівля насінням соняшнику увійшла у фазу протистояння між аграріями та переробниками, що призвело до тижневого зниження середньої ціни на 5,22%. Спроби заводів опустити закупівельні орієнтири до 14 600–14 900 грн/т СРТ наразилися на бойкот з боку виробників, які відмовляються торгувати нижче собівартості, а реальні поодинокі угоди укладалися в діапазоні 15 500–16 200 грн/т СРТ. Пріоритет на експорт олії спонукає заводи максимізувати власну маржу за рахунок додаткового здешевлення насіння, що практично зупинило ринкову ліквідність. Виходити у вільний продаж за поточними рівнями цін учасники ринку вважають рівнозначним прямим збиткам.
- Середня внутрішня ціна: 17 121,69 грн/т (-5,22%).
СОЯ
Внутрішній ринок сої в Україні утримує статус найбільш стабільної та рентабельної культури, додавши за тиждень ще 0,53% (до 17 529,42 грн/т EXW) завдяки стійкому попиту з боку внутрішніх переробних підприємств та експортерів. На тлі збитковості зернової групи саме соєві боби забезпечують господарствам стабільний грошовий потік, особливо для виробників, які самостійно вивозять сировину автотранспортом напряму до дунайських чи європейських хабів. Соя збереже підтримку покупців у короткостроковій перспективі завдяки високій ліквідності соєвого шроту, проте загальний потенціал зростання внутрішніх цін залишатиметься обмеженим зовнішніми факторами.
- Середня внутрішня ціна: 17 529,42 грн/т (+0,53%).
На біржі Чикаго ф'ючерси на соєві боби в понеділок, 26 жовтня, зазнали суттєвого падіння, а січневий контракт опустився до двомісячного мінімуму. Головним фактором тиску стало різке знецінення бразильського реала після виборів президента, що підвищило конкурентоспроможність бразильської олійної проти сировини зі США на світових ринках. Додатково котирування просідали через активний перебіг жнив у США та падіння цін на соєвий шрот, які також оновили мінімум за два місяці.
Щоб ознайомитися з оглядом цінових індикативів ринку, перейдіть у безкоштовний чат-бот для купівлі та продажу аграрної продукції в Телеграм – AgroMarket UUB, далі – «поділитись номером» і обираєте розділ «Аналітика».


Читайте також
Інтерв'ю


ТОП новин за тиждень



Наші партнери


