




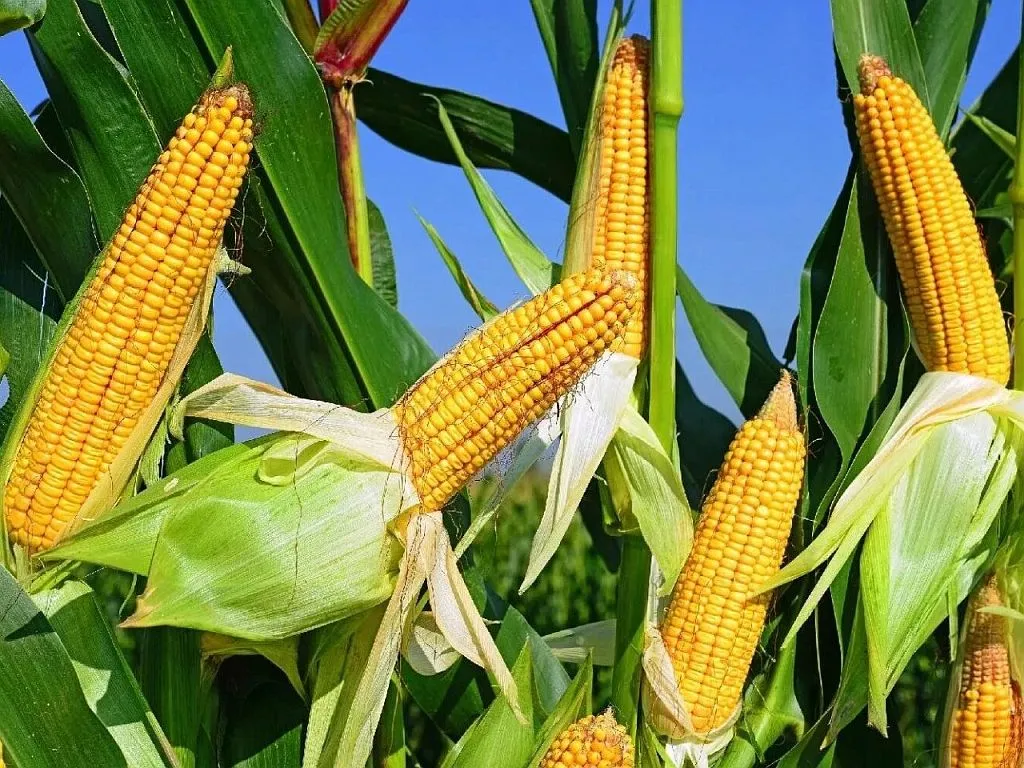
Огляд ринку кукурудзи: світові тенденції та український експорт у травні
За підсумками останнього тижня травня світовий та український ринки кукурудзи продемонстрували змішану цінову динаміку. На ринкові котирування одночасно тиснули активізація експортерів із Південної Америки, хід посівної кампанії у США та коливання в енергетичному секторі.
Цінові індикатори ринку кукурудзи
На кінець травня на ключових торговельних майданчиках зафіксували такі цінові показники:
- Біржа CBOT (Чикаго), липневий контракт — 447 центів за бушель (зниження на 15 центів за бушель).
- Біржа MATIF (Париж), червневий контракт — 236,00 євро за тонну (зростання на 15 євро на тонні).
- Фізичний ринок SPIKE CPT Одеса — 229 доларів за тонну (без змін).
- Умови FCA Чоп, червневі поставки — 210 євро за тонну (без змін).
Внутрішній український ринок у форматі CPT Одеса протягом тижня показував короткострокове зростання, коли з’являвся простір для підняття цін до 232–233 доларів. Проте цей рівень не зміг закріпитися в кінцевих індикаціях, і завершення тижня пройшло ближче до позначки 229 доларів.
Вплив зовнішніх чинників та південноамериканська конкуренція
Зовнішній фінансовий фон став менш сприятливим для покупців, які втратили впевненість у подальшому зростанні вартості зернової. Головними факторами тиску стали:
Зниження цін на нафту, що автоматично зменшило енергетичну премію для кукурудзи, яка використовується у виробництві біопалива.
Посилення конкуренції з боку країн Південної Америки. Зокрема, у бразильському штаті Мату-Гросу розпочалося збирання другого врожаю кукурудзи (safrinha). Разом із високими темпами експортних відвантажень з Аргентини це звужує можливості для збереження високих премій на українську кукурудзу під час літніх поставок.
Ситуація на ринку США також не дала чіткого поштовху для зростання. Посівна кампанія у Сполучених Штатах виконана на 86%. Це виявилося трохи нижче за попередні очікування аналітиків, але все одно перевищує середній п’ятирічний темп для цієї пори року. Поточні погодні ризики поки що не трансформувалися в достатню премію для тривалого відновлення котирувань на Чиказькій біржі. Тижневі експортні інспекції в США склали помітні 1,58 млн тонн, проте загальна технічна картина ринку після пробою нижчих рівнів змушує учасників торгів поводитися обережно.
Динаміка та географія українського експорту
Попри зовнішній тиск, темпи українського експорту у травні залишалися високими. Протягом 1–28 травня Україна експортувала 2,111 млн тонн кукурудзи, що одразу на 0,552 млн тонн більше порівняно з аналогічним показником попереднього місяця.
Географія поставок українського зерна зберігає широку і диверсифіковану структуру. Ключовими напрямками експорту в цей період стали:
- Туреччина — 769,2 тис. тонн (залишається найбільшим покупцем);
- Італія — 320,9 тис. тонн;
- Нідерланди — 239,3 тис. тонн;
- Ізраїль — 116,3 тис. тонн;
- Бельгія — 107,0 тис. тонн;
- Туніс — 105,9 тис. тонн;
- Корея — 104,7 тис. тонн;
- Іспанія — 83,3 тис. тонн.


Читайте також

Інтерв'ю



ТОП новин за тиждень


Наші партнери


