




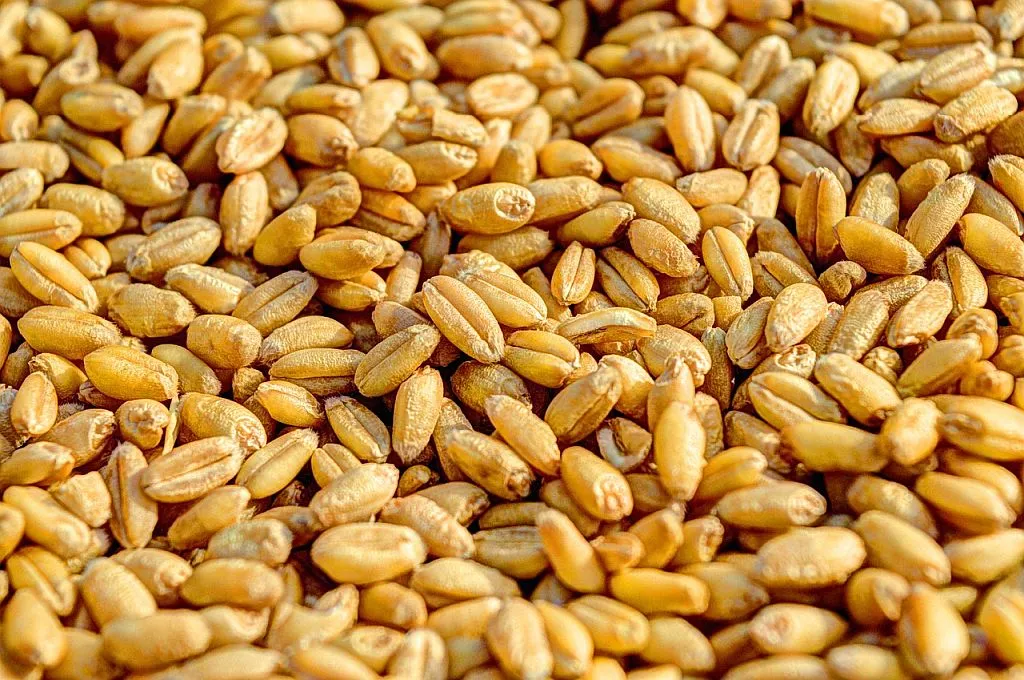
В Україні дешевшає пшениця нового врожаю через гарні прогнози по врожайності
На українському ринку пшениці спостерігається падіння цін на зерно нового врожаю. Фермери на півдні країни почали активніше продавати озиму пшеницю, що свідчить про добрі результати на полях. Основна причина — дощі в травні, які позитивно вплинули на формування врожаю.
Про це пише propozitsiya.com з посиланням на graintrade.
Протягом останнього тижня ціни попиту на продовольчу пшеницю нового врожаю знизилися на 3–4 долари за тонну і зараз складають 207–208 \$/т. Фуражна пшениця також подешевшала — на 2–3 долари до рівня 197–198 \$/т з доставкою до чорноморських портів. Для порівняння, за поставки пшениці старого врожаю трейдери готові платити на 15–18 доларів більше.
«Попиту на зерно минулого року майже немає, усі чекають на новий врожай», — зазначають трейдери.
На світовому ринку тим часом ціни дещо зростають на тлі політичної напруженості. Після новин про удари українських дронів по російських аеродромах з’явились побоювання щодо ситуації в Чорному морі. Це вплинуло на біржі — зросли ціни на нафту та пшеницю.
У США липневі ф’ючерси на пшеницю виросли:
- на м’яку озиму SRW-пшеницю в Чикаго — на 0,9% до 198 \$/т (за тиждень +2%);
- на тверду озиму HRW-пшеницю в Канзас-Сіті — на 1,2% до 198,3 \$/т (+2,9%);
- на тверду яру HRS-пшеницю в Міннеаполісі — на 0,3% до 230,5 \$/т (+5,2%).
Однак у Європі ціни на пшеницю нового врожаю залишаються низькими. Причина — великі залишки минулорічного зерна та очікуване зростання врожайності. Згідно з прогнозами, у 2025 році врожайність м’якої пшениці може зрости на 8% — до 6,04 т/га. Наприклад, у Німеччині очікують на збільшення врожаю на 14%, до 21 млн тонн.
Американський Мінсільгосп (USDA) також звітує про хороші темпи сівби. Станом на 1 червня в США вже засіяно 95% запланованих площ ярою пшеницею, що на 5% більше за середній п’ятирічний показник. Озима пшениця має 52% посівів у доброму або відмінному стані, яра — 50%.
Загалом сприятлива погода і позитивна динаміка по врожаях в основних країнах-експортерах створюють тиск на ринок. Експерти припускають, що ціни в Україні можуть знизитися до рівня початку сезону 2024/25 — приблизно 180–185 \$/т. Це пояснюється слабким попитом з боку ЄС і високою конкуренцією з російською пшеницею, особливо на ринках Північної Африки.


Читайте також

Інтерв'ю



ТОП новин за тиждень


Наші партнери


