



Тренди на ринку зернових та олійних з 9 по 15 листопада
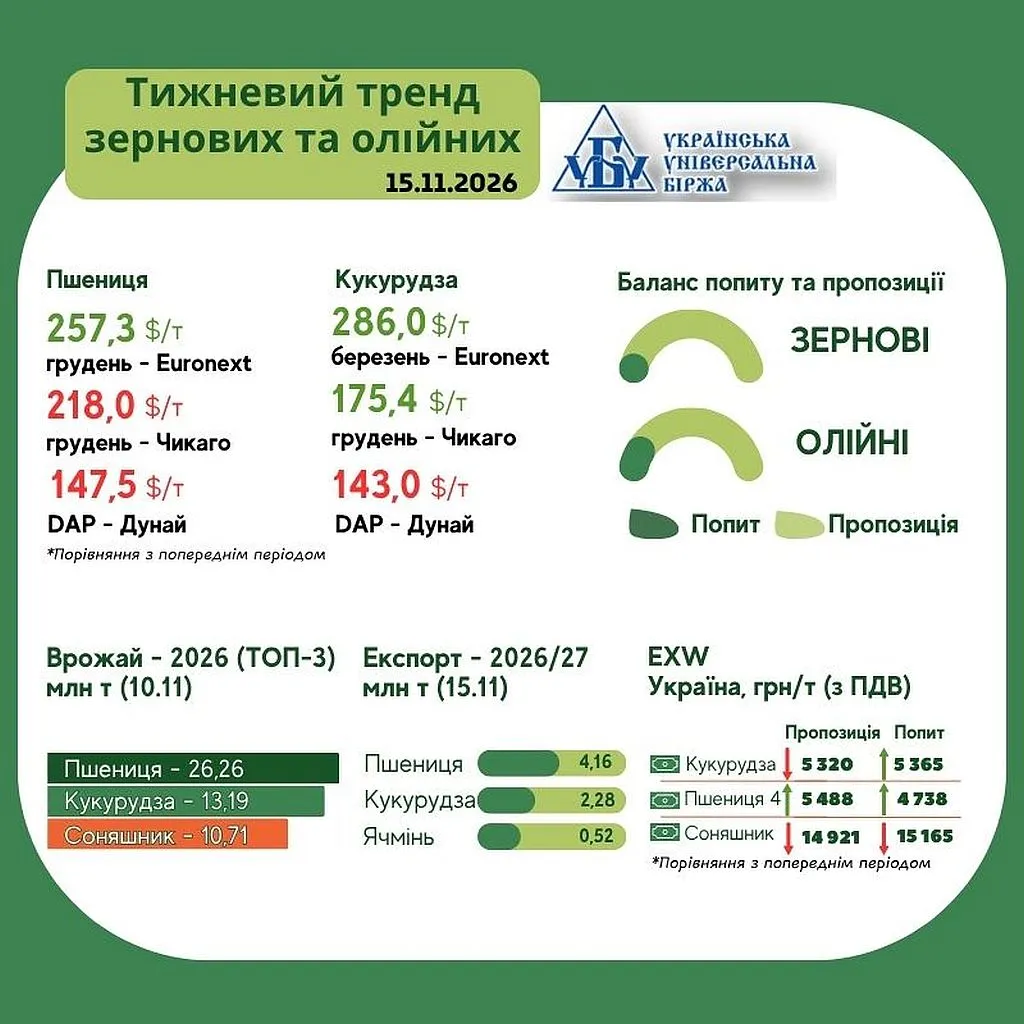
В AgroMarket UUB від Української універсальної біржі оновлено підсумки за період з 9 по 15 листопада 2026 року.
Українська універсальна біржа продовжує активно працювати на аграрному ринку та пропонує новий рівень сервісу: організований ринок зернових та олійних – БІРЖОВІ ТОРГИ АГРОПРОДУКЦІЄЮ ВІД УУБ. З детальною інформацією можна ознайомитися за посиланням.
Кукурудза
Внутрішній ринок кукурудзи залишається у стані низької ліквідності та логістичних обмежень: автомобільна й залізнична логістика на західному кордоні розписана наперед аж до квітня, а потреби покупців у глибоководних портах обмежені й закриваються дуже швидко. Системні затримки із залізничними перевезеннями суттєво гальмують експортний потік, через що прогнозний експортний потенціал України від USDA на рівні 20 млн тонн виглядає занадто оптимістичним щодо реальної пропускної спроможності інфраструктури. Попри позитивний сигнал від відновлення відшкодування ПДВ, фінансовий тиск на виробників залишається критичним — на ринку вже фіксуються випадки продажу господарств і передачі земель із незібраним урожаєм у полі. За поточної кон'юнктури поспішати зі спотовими продажами у збиток недоцільно: оптимальною тактикою є переведення зерна на зберігання до зими в очікуванні цінового відскоку, побудова самостійних експортних ланцюгів або використання біржового хеджування.
- Середня внутрішня ціна: 5 342,63 грн/т (-0,39%).
- Портові ціни (DAP-Дунай): 143,0 $/т.
На біржі в Чикаго грудневий ф'ючерс на кукурудзу у п'ятницю, 13 листопада, зріс до 175,4 $/т, продовжуючи отримувати підтримку від листопадового звіту USDA про попит і пропозицію, у якому оцінки виробництва та кінцевих запасів у США виявилися нижчими за ринкові очікування. Додатковим чинником росту стали прогнози стабільного експортного попиту та високого споживання зерна етаноловою промисловістю. На біржі Euronext березневі котирування кукурудзи зафіксувалися на рівні 286,0 $/т.
Пшениця
Попри низьку торговельну активність і звуження кола активних покупців на українському ринку пшениці, внутрішні індикативи продемонстрували помірне відновлення (на 2,4–3,9% за тиждень) за рахунок точкового зростання цін попиту. Водночас загальний дисбаланс попиту та пропозиції зберігається: поточні закупівельні рівні все ще не мотивують більшість аграріїв до активних продажів, тож виробники переважно продовжують закладати зернову на тривале зберігання на власних потужностях в очікуванні кращої ринкової кон'юнктури.
- Середня внутрішня ціна: 2 клас — 5 767,46 грн/т (+3,92%); 3 клас — 5 219,93 грн/т (+2,37%); 4 клас — 5 113,10 грн/т (+2,71%).
- Портові ціни (DAP-Дунай): 147,5 $/т.
На біржі в Чикаго грудневий ф'ючерс на пшеницю у п'ятницю, 13 листопада, склав 218,0 $/т, частково відігравши втрати попередньої сесії (коли котирування просіли через зміцнення долара США, очікування високого врожаю в Австралії та Аргентині й спекуляції навколо мирних перемовин). Підтримку ринку наприкінці тижня забезпечили вибіркові закупівлі, загострення побоювань щодо перебоїв із судноплавством у Чорному морі. На біржі Euronext грудневі котирування пшениці зросли до 257,3 $/т.
Соняшник
Ринок соняшнику став найактивнішим сегментом тижня, проте зазнав кардинальної переорієнтації каналів збуту через посилення російських обстрілів переробної інфраструктури. Вимушена зупинка частини підприємств — зокрема заводів найбільшого переробника «Кернел» — суттєво обрізала внутрішній закупівельний попит. Натомість увесь основний потік торгівлі оперативно змістився в експортному напрямку: на дунайські порти, Болгарію та Туреччину, де найшвидші продавці встигли зафіксувати ціну на рівні 19 000 грн/т СРТ, після чого індикативи скоригувалися до 18 300–18 500 грн/т СРТ. Зупинка провідних заводів створює серйозні ризики подальшого тиску на внутрішні ціни, тому найбільш виправданою тактикою залишається або оперативний вихід на прямі експортні канали збуту, або тривале зберігання сировини до стабілізації безпекової ситуації та відновлення роботи заводів.
- Середня внутрішня ціна: 15 043,06 грн/т (-0,49%).
Соя
Внутрішній ринок сої утримав символічний тижневий приріст (+0,35%), проте опинився під подвійним тиском. Зупинка переробних заводів суттєво скоротить внутрішній попит переробників і тиснутиме на закупівельні ціни, тоді як експортний напрямок стримується дорогою логістикою та валютними коливаннями (послаблення євро до долара знижує купівельну спроможність європейських імпортерів). Водночас ціни попиту експортерів на сою з ГМО все ще утримуються на рівні 19 000 грн/т з поставкою в порти Дунаю та $420/т при доставці вагонами до західного кордону.
- Середня внутрішня ціна: 17 212,99 грн/т (+0,35% за 7 днів).
На біржі в Чикаго котирування соєвих бобів у п'ятницю, 13 листопада, закрилися у плюсі завдяки зниженню оцінок виробництва та кінцевих запасів у США в листопадовому звіті USDA, а також збереженню імпортного інтересу з боку Китаю (зокрема після підтвердженого продажу 136 тис. тонн американської сої). Проте потенціал зростання стримувався сприятливими погодними умовами в Бразилії та очікуваннями великого врожаю в Південній Америці, а також статистикою про скорочення жовтневого імпорту сої Китаєм із 11,88 млн т у вересні до 7,35 млн т.
Щоб ознайомитися з оглядом цінових індикативів ринку, перейдіть у безкоштовний чат-бот для купівлі та продажу аграрної продукції в Телеграм – AgroMarket UUB, далі – «поділитись номером» і обираєте розділ «Аналітика».


Читайте також

Інтерв'ю


ТОП новин за тиждень


Наші партнери


