




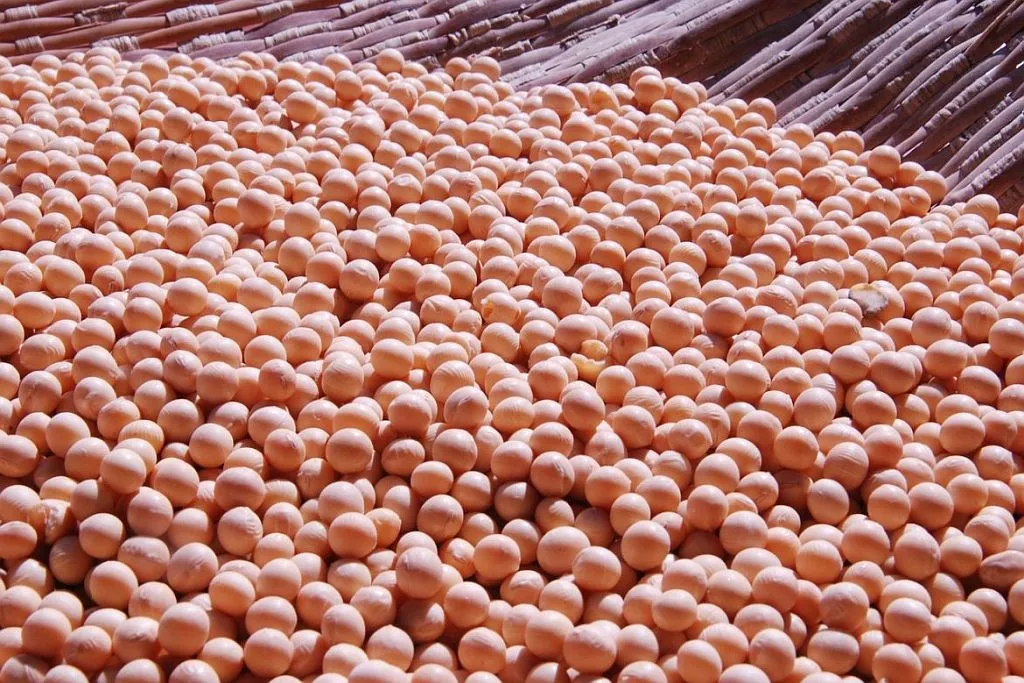
Світові ціни тиснуть на український ринок: переробники знижують закупівельну вартість сої
Світовий ринок сої продовжує перебувати під тиском збільшення пропозиції з Південної Америки та очікувань чергового глобального рекорду у сезоні 2026/27. Цей негативний тренд уже почав активно транслюватися на внутрішній український ринок, змушуючи вітчизняних переробників переглядати свої закупівельні прайси у бік зниження.
Додатковим фактором тиску на світові котирування стало різке падіння цін на нафту, яке потягнуло за собою обвал вартості соєвої олії на біржі в Чикаго (липневі ф'ючерси втратили 5% за тиждень, а з початку червня — 13,7%). Також ринок очікує на звіт USDA від 30 червня, де площі під соєю у США можуть виявитися більшими за березневі прогнози. Глобальний збір сої у новому сезоні сягне рекордних 441,2 млн тонн (проти 429,2 млн тонн торік). Зокрема, в Україні очікується незначне зростання виробництва — до 5,63 млн тонн (проти 5,5 млн тонн у сезоні 2025/26). Хоча умови для посівів в Україні сприятливі, площі залишилися на рівні близько 2 млн га, тому суттєвого стрибка збору не передбачається.
Падіння світових індексів та слабкий експортний попит моментально вдарили по внутрішньому ринку України:
- Скорочення експортних цін: Попит на сою в українських портах наразі мінімальний. При цьому ціни попиту на сою без ГМО з боку європейських покупців за тиждень просіли ще на 15 $/т — до 460–465 $/т з поставкою на західний кордон. Це напряму пов'язано зі здешевленням соєвого шроту в ЄС.
- Реакція українських переробників: Через відсутність активного експорту заводи всередині країни знизили закупівельні ціни на сою з ГМО з максимальних рівнів 22500–23000 грн/т до 22000–22200 грн/т (або 430–435 $/т без ПДВ) з доставкою на підприємство.
- Сегмент сої без ГМО під загрозою: Вартість ГМО-негативної сої поки що тримається поблизу 23000 грн/т з доставкою на заводи, проте падіння цін на шрот створює передумови для зниження і в цьому секторі.
- Зниження вартості шроту: Ціни попиту на український соєвий шрот для липневих поставок на західний кордон впали до 385–390 $/т, хоча ще у травні-червні контракти укладалися по 400–410 $/т.
Ситуація для українських аграріїв ускладнюється ще й тим, що незабаром стартує сезон переробки ріпаку. Традиційно в цей період заводи переорієнтовують свої потужності, що додатково зменшить внутрішній попит на сою.
З огляду на ризики подальшого падіння внутрішніх цін, аналітики радять українським виробникам не зволікати й активізувати продажі наявних залишків сої старого врожаю.


Читайте також

Інтерв'ю



ТОП новин за тиждень


Наші партнери


