




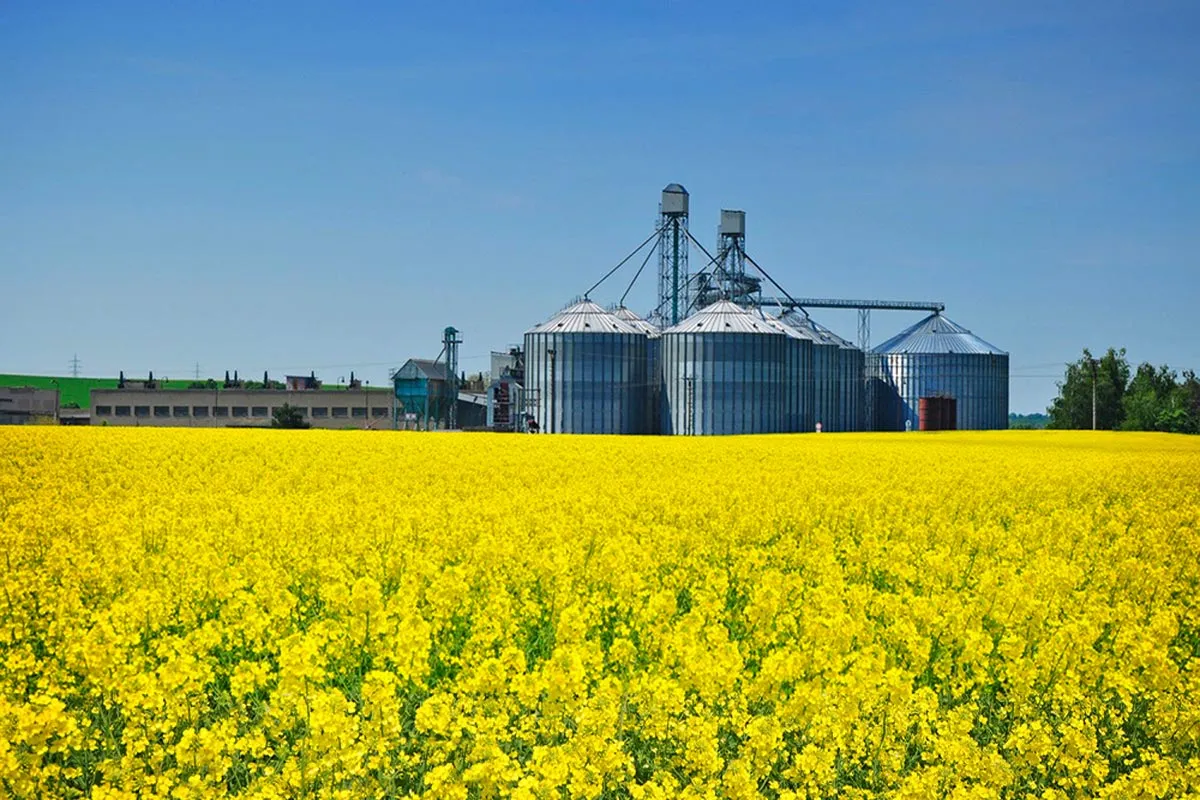
Світові ціни на ріпак та канолу продовжують падати на тлі рекордних прогнозів урожаю
На глобальному ринку олійних культур спостерігається стійка тенденція до зниження вартості ріпаку. Головним чинником тиску став новий прогноз світового виробництва на сезон 2025/26, який може сягнути рекордних 95,273 млн т. Це майже на 10 млн т більше, ніж торік. Ситуацію посилює здешевлення нафти та інших рослинних олій.
Про це пише Пропозиція з посиланням на graintrade.
У Канаді січневі ф’ючерси на канолу з початку грудня втратили 8%, опустившись до позначки 597 CAD/т або 433 $/т. Темпи експорту з країни суттєво сповільнилися. За даними Канадської зернової комісії (CGC), з серпня по жовтень 2025 року на зовнішні ринки відвантажили лише 1,42 млн т каноли, що вдвічі менше за показник аналогічного періоду минулого року, який складав 3,03 млн т.
Додатковим фактором невизначеності стала політика нової адміністрації США щодо підтримки біопалива. Це спровокувало падіння цін на соєву олію в Чикаго на 5,4% за тиждень, що автоматично потягнуло вниз і вартість ріпакової олії.
У Європі на паризькій біржі лютневі контракти на ріпак просіли на 2,6% до 467 €/т. На європейський ринок тисне збільшення пропозиції з Австралії та Канади, а також зміцнення курсу євро, яке робить місцеву продукцію менш конкурентною на світовій арені. Наразі ріпакова олія з ЄС коштує 1285-1290 $/т, що значно дорожче за соєву олію з Бразилії (1090-1100 $/т) чи українську соняшникову олію (1230-1240 $/т).
В Україні закупівельні ціни в портах Чорного моря знизилися до рівня 535–550 $/т (23 500–24 500 грн/т). Трейдери поки що не готові до радикального обвалу цін, оскільки їм потрібно формувати партії для експорту. Водночас внутрішні переробники зараз зосереджені на соняшнику, тому попит на ріпак з їхнього боку залишається низьким.
Експерти очікують, що на початку 2026 року ринок залишиться насиченим завдяки поставкам з Австралії та Канади. Якщо в Європі чи Південній Америці не станеться погодних аномалій, високі показники сівби озимого ріпаку в ЄС і надалі обмежуватимуть потенціал зростання цін.


Читайте також

Інтерв'ю



ТОП новин за тиждень


Наші партнери


