



Підсумки вересня на ринку зернових та олійних
В AgroMarket UUB від Української універсальної біржі опубліковано аналітичний звіт щодо динаміки українського та світового ринку зернових та олійних культур за вересень 2026 року.
Про це пише Пропозиція з посиланням на пресреліз Української універсальної біржі.
Внутрішній ринок (Україна)
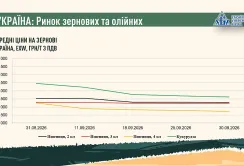
Упродовж вересня ціни на внутрішньому ринку України продемонстрували спадний тренд практично за всіма основними культурами. Основними чинниками виступили сезонне надходження великих обсягів нового врожаю, вичерпання пропускної спроможності альтернативних експортних маршрутів та високі логістичні витрати виробників:
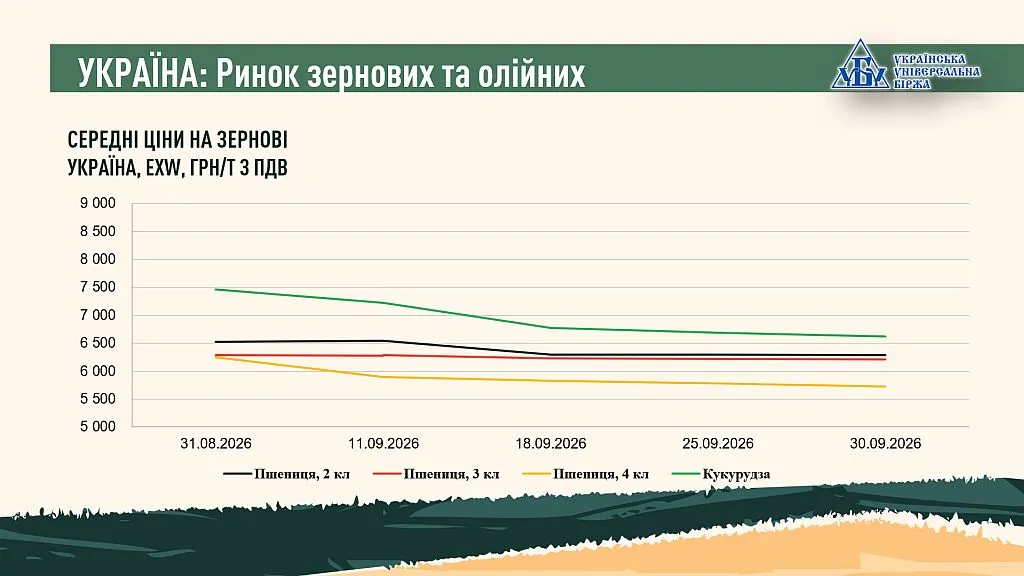
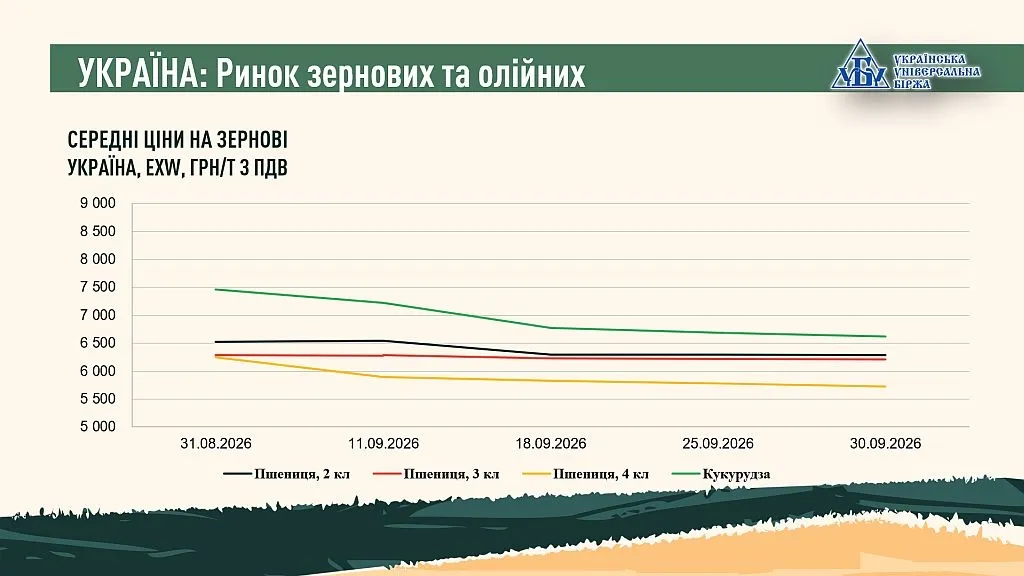
- Пшениця: котирування просідали помірними темпами під впливом стриманої пропозиції від господарств. Ціни на продовольчу пшеницю 2 класу знизилися на 3,60% (до 6 290 грн/т), 3 класу — на 1,11% (до 6 223 грн/т), тоді як фураж 4 класу втратив 8,29% (до 5 728 грн/т). Внутрішня ліквідність залишалася обмеженою: борошномельні та комбікормові підприємства закуповували сировину виключно невеликими партіями під поточні технологічні потреби. На західних залізничних стиках торгівля сповільнилася через переорієнтацію рухомого складу на кукурудзу, тоді як у дунайських портах котирування утримувалися точковими угодами.
- Кукурудза: зазнала найглибшого падіння серед зернових. Вартість культури на базисі EXW впала на 11,27% (з 7 464 до 6 623 грн/т). Пропускна здатність експортної інфраструктури вичерпалася: залізничні переходи на західних кордонах до грудня законтрактовані під раніше укладені форварди, перевезення на Дунай перебували під постійними безпековими ризиками, а гострий дефіцит вагонів унеможливив спотову торгівлю. Це сформувало критичний ціновий розрив усередині країни між західними областями (6 200–6 500 грн/т) та центром і сходом (4 500–5 000 грн/т).
- Соняшник: сегмент перебував під системним ведмежим тиском через масовий приплив насіння нового врожаю та корекцію на зовнішньому ринку олії. За підсумками місяця внутрішні ціни знизилися на 8,62% (з 20 305 до 18 555 грн/т EXW). Переробні заводи опустили закупівельні рамки до 17 000–17 500 грн/т СРТ, а додатковим негативним фактором стали безпекові ризики й перебої в роботі окремих підприємств після ракетно-дронових ударів.
- Соя: продемонструвала відносну стабільність та статус найліквіднішої олійної культури. Попри загальну місячну корекцію на 7,15% (з 18 481 до 17 159 грн/т EXW), наприкінці вересня ринок перейшов до відновлення котирувань завдяки високій конкуренції між внутрішніми заводами та експортерами на тлі небажання аграріїв продавати боби за заниженими цінами.
Українська універсальна біржа продовжує активно працювати на аграрному ринку та пропонує новий рівень сервісу: організований ринок зернових та олійних – БІРЖОВІ ТОРГИ АГРОПРОДУКЦІЄЮ ВІД УУБ. З детальною інформацією можна ознайомитися за посиланням.
Хід збиральної та посівної кампаній, погодні фактори
Станом на 29 вересня 2026 року в Україні намолочено 34,3 млн т зернових та зернобобових культур з площі 7,1 млн га (61% прогнозу) за середньої врожайності 48,2 ц/га.
- Збирання ранніх зернових повністю закрито: пшениці намолочено 26,0 млн т (урожайність 50,8 ц/га), ячменю — 6,6 млн т (44,6 ц/га), гороху — 812,3 тис. т (26,9 ц/га). Розпочато збір кукурудзи: намолочено 789 тис. т (51,5 ц/га).
- Лідерами за валовим збором стали Одеська (5,6 млн т), Дніпропетровська (2,76 млн т) та Миколаївська (2,65 млн т) області. Найвища врожайність зафіксована на Хмельниччині — 70,2 ц/га.
- Збір олійних перевищив 8,4 млн т: завершено жнива озимого ріпаку (3,87 млн т при 29,1 ц/га), намолочено 3,36 млн т соняшнику (20,3 ц/га) та 1,22 млн т сої (21,3 ц/га).
- Посівна кампанія: до 30 вересня озимими зерновими засіяно 1 594,5 тис. га (30,6% прогнозу), з яких 1 424,2 тис. га припадає на пшеницю та тритикале, а посівна ріпаку виконана на 92,1% (1 018 тис. га).
Агрометеорологічні умови вересня були неоднорідними: переважання теплої погоди в першій половині місяця супроводжувалося дефіцитом опадів і ґрунтовою посухою, що затримувало підготовку ґрунту. Однак активні атмосферні фронти у третій декаді принесли дощі, які суттєво поповнили продуктивну вологу в орному шарі на переважній території країни, створивши задовільні умови для сівби та сходів озимини.
Зовнішні ринки (Чикаго)
На біржі в Чикаго вересень пройшов під знаком вираженої низхідної корекції після серпневого пікового ралі:
- Пшениця: грудневий ф'ючерс просів із 284,4 $/т до 254,5 $/т. Тиск забезпечили слабка щотижнева динаміка експортних продажів зі США (зокрема падіння до 267,6 тис. т наприкінці місяця), зміцнення долара та сприятливі опади в зоні озимого поясу США. Додатковим фактором підтримки, що стримував глибший спад, залишалася напруженість у басейні Чорного моря та воєнні загрози для судноплавства.
- Кукурудза: грудневий контракт знизився з 211,7 $/т до 205,5 $/т. Ринок перебував під тиском збиральної кампанії в США та стриманого попиту імпортерів, а ключовим ведмежим тригером став неочікуваний звіт USDA щодо значного обсягу вересневих залишків у США (майже 2,1 млрд бушелів), що знівелювало фактор високих світових цін на сиру нафту.
- Соєві боби: ф'ючерси опинилися під найсильнішим тиском інвестиційних фондів через розчарування результатами торговельних перемовин США та Китаю, де не було зафіксовано нових довгострокових угод, та слабку експортну статистику на тлі припливу сировини нового врожаю на американські термінали.
Короткостроковий прогноз
У жовтні напруга на внутрішньому ринку України збережеться на пікових значеннях через нездатність поточної логістичної інфраструктури щомісяця пропускати до 3 млн тонн експорту в умовах напливу врожаю кукурудзи та соняшнику. Заблокованість західних переходів до грудня та безпекові обмеження на Дунаї поглиблюватимуть дисконти на спотові партії з елеваторів. Водночас вичікувальна позиція аграріїв щодо стримування продовольчої пшениці та стійкий попит переробників на якісну сою утримуватимуть ці сегменти від надмірного падіння, формуючи локальні точки цінової рівноваги.
З повною версією звіту можна ознайомитись у безкоштовному чат-боті для купівлі та продажу аграрної продукції в Телеграм – AgroMarket UUB – далі «поділитись номером» - розділ «Аналітика».


Читайте також


Інтерв'ю


ТОП новин за тиждень


Наші партнери


