




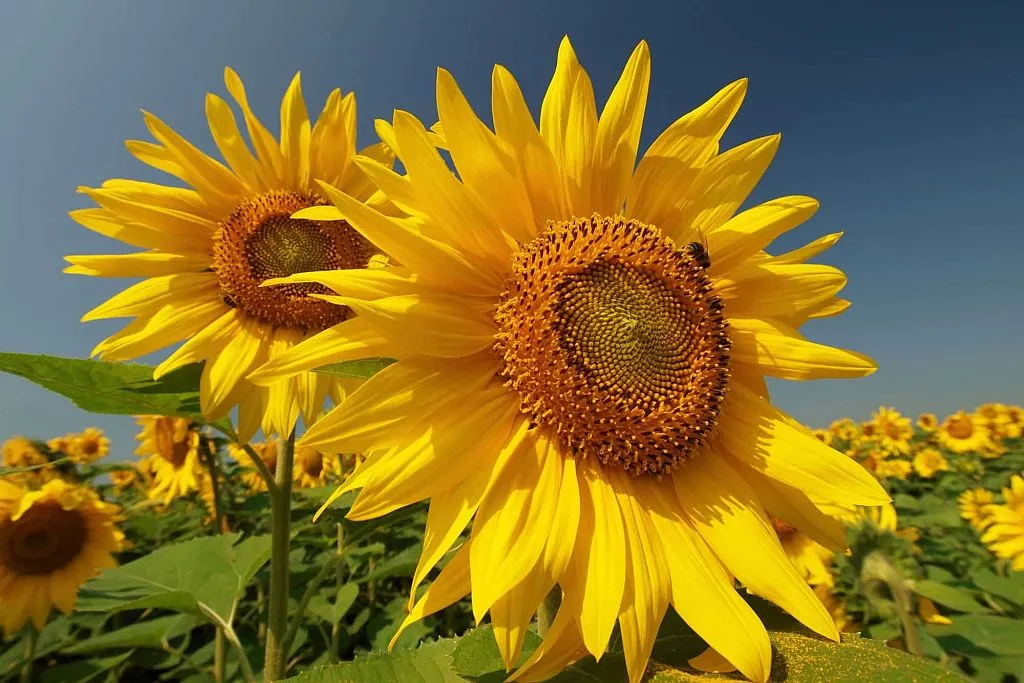
Обсяги експорту продуктів переробки соняшнику зростають, тоді як на полях ще лишається 150 тис. га низькоякісної олійної
Експорт соняшникового шроту в листопаді майже подвоївся порівняно з минулим роком, водночас експорт олії залишився на торішньому рівні. На ринку ріпаку та сої також спостерігаються певні цінові зміни та очікування щодо подальшої динаміки.
Соняшник: залишкові площі та експорт
За оперативними даними, в полях залишається близько 150 тис. га соняшнику. Фахівці прогнозують, що якість цього врожаю, імовірно, буде низькою, а призначення — переважно технічним через очікувано високу кислотність.
На зовнішньому ринку ціни на олію та шрот демонструють різну динаміку. У листопаді експорт соняшникової олії був майже ідентичний торішньому показнику, а ось експорт шроту зріс майже вдвічі.
Ціни на соняшникову олію у шести портах Північної Європи не змінилися протягом тижня і склали 1330 доларів США. У портах Одеси олія торгувалася на рівні $1230–1240, а соняшниковий шрот — $220/225 (розсип/гранула).
Спотовий індекс ціни соняшнику з постачанням на переробку протягом 30 днів підвищився на $5 з ПДВ — до $690.
Ріпак: європейський імпорт знижується
Закриття котирувань ріпаку на рівні, вищому за 100-денний мувінг, підтримує впевненість у подальшому русі ціни. Очікується, що ціна по лютневому ф'ючерсу перебуватиме в діапазоні €490–495.
Німецькі ціни торгуються з премією 0–5€ до лютневого ф'ючерсу на умовах доставлено до заводу.
Цього сезону Європа суттєво зменшила імпорт ріпаку: станом на 21 листопада 2025 року він становить 1,5 млн т, що на 40% менше порівняно з минулим роком. Водночас зросли обсяги імпорту ріпакової олії та шроту — до 182 тис. т (+67%) та 366 тис. т (+85%) відповідно.
Спотовий індекс ціни ріпаку з постачанням на переробку протягом 30 днів залишився незмінним — $593 з ПДВ. На західному кордоні попит на ріпак зберігається на рівні €450 DAP кордон в українських вагонах за базову якість.
Соя: вплив відтермінування EUDR
На ринку сої торгівля в портах сягала $425 за ГМО-сою та до $455 за не-ГМО. Зміни цін на умовах СРТ (поставлено на терміналі) відображали зовнішню кон'юнктуру.
На ринок Європи помітно вплинуло рішення ЄС відтермінувати впровадження вимог EUDR-комплаєнсу на сою. Накопичення запасів шроту та сої до кінця 2025 року та до старту EUDR змушує покупців у Європі зайняти очікувальну позицію, що може створити додатковий тиск на ціни.
Покупці в напрямку Італії покриті вже до лютого, а ціни попиту на лютий залишаються на рівні $450 СРТ Чоп (доставлено авто або українськими вагонами).
Спотовий індекс ціни сої ГМО на експорт із постачанням протягом 30 днів підвищився на $4 без ПДВ — до $422. Спотовий індекс сої ГМО для переробки також зріс — на $2, до $456 із ПДВ. Премія за не-ГМО сою звузилася до $30–35 щодо ціни на ГМО-сою.


Читайте також

Інтерв'ю



ТОП новин за тиждень


Наші партнери


