




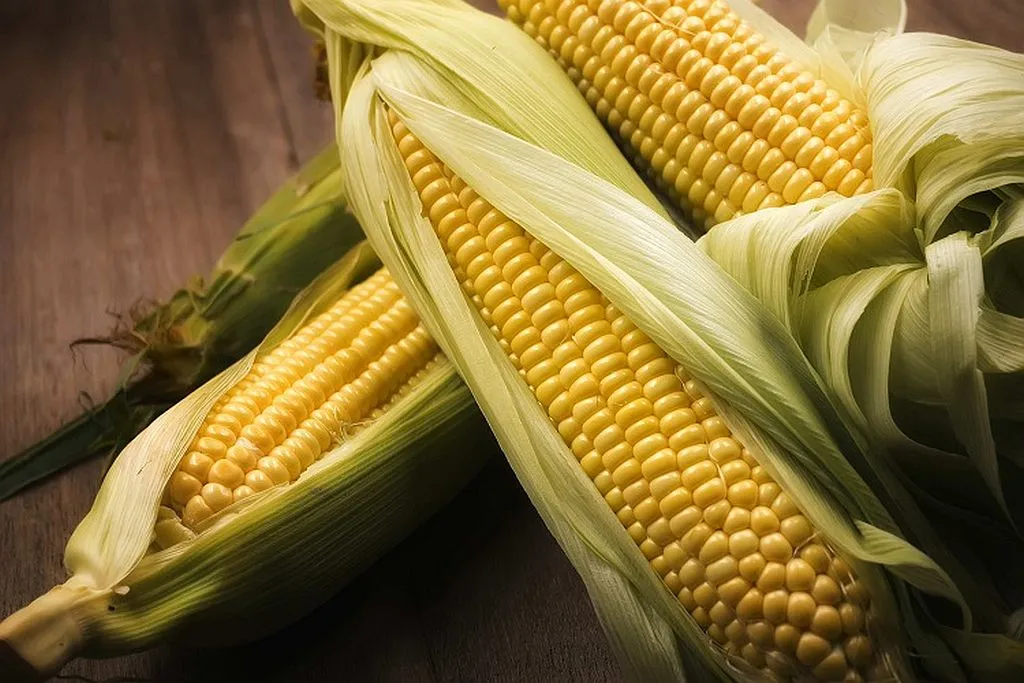
Динаміка цін та експортні тенденції на ринку кукурудзи
На світовому ринку кукурудзи спостерігається помірне біржове відновлення після дводенного просідання цінових показників. Зокрема, на біржі CBOT липневі контракти виросли на 8 c/bu та склали 462 c/bu. Червневі контракти на біржі MATIF підвищилися на 14 євро і досягли позначки 221 євро.
Підтримку біржі CBOT забезпечили сильні експортні продажі США. Протягом тижня до 14 травня обсяги продажів кукурудзи старого врожаю становили 2,125 млн т, а нового — 281 тис. т. У результаті сукупні продажі змогли покрити 95,3% прогнозу USDA, тоді як середній п'ятирічний показник для цього періоду становить 90,9%.
На українському ринку зафіксовані такі цінові рівні. Ціна SPIKE CPT Одеса на червень залишилася стабільною і становить 229$. На листопад ціна CPT Одеса перебуває на рівні 225$. Вартість на умовах FCA Чоп на червень піднялася на 2 євро і становить 208-210 євро, а на листопад зафіксована на рівні 200 євро.
Для України форвардний фон стає складнішим через дії конкурентів. Зернова біржа Буенос-Айреса (Buenos Aires Grain Exchange) підвищила оцінку виробництва кукурудзи в Аргентині з 61 до 64 млн т. Це посилює конкуренцію під час поставок у червні-серпні. Через це темпи українського експорту починають знижуватися, а ринок орієнтується на ймовірність збільшення перехідних залишків та комфортніший вхід у новий сезон.
З початку місяця, у період з 01.05 по 21.05, експорт кукурудзи з України склав 1,559 млн т. Експортна географія у травні має ширший розподіл, ніж на початку місяця. Найбільшим покупцем залишається Туреччина, куди відправили 532,3 тис. т. Значними є також частки поставок у країни ЄС, Середземномор’я та Азію. Серед основних напрямків експорту виділяються Італія — 197,4 тис. т, Нідерланди — 146,3 тис. т, Ізраїль — 111,8 тис. т, Корея — 104,2 тис. т, Бельгія — 88,1 тис. т та Іспанія — 83,3 тис. т.
Водночас дальні напрямки першими починають відчувати конкуренцію з боку Південної Америки, у зв'язку з чим українські премії на літній форвардний період виглядають обмеженими.


Читайте також

Інтерв'ю



ТОП новин за тиждень


Наші партнери


